
El descenso fue de 0,9%. En junio, respecto a mayo, creció 0,8%.
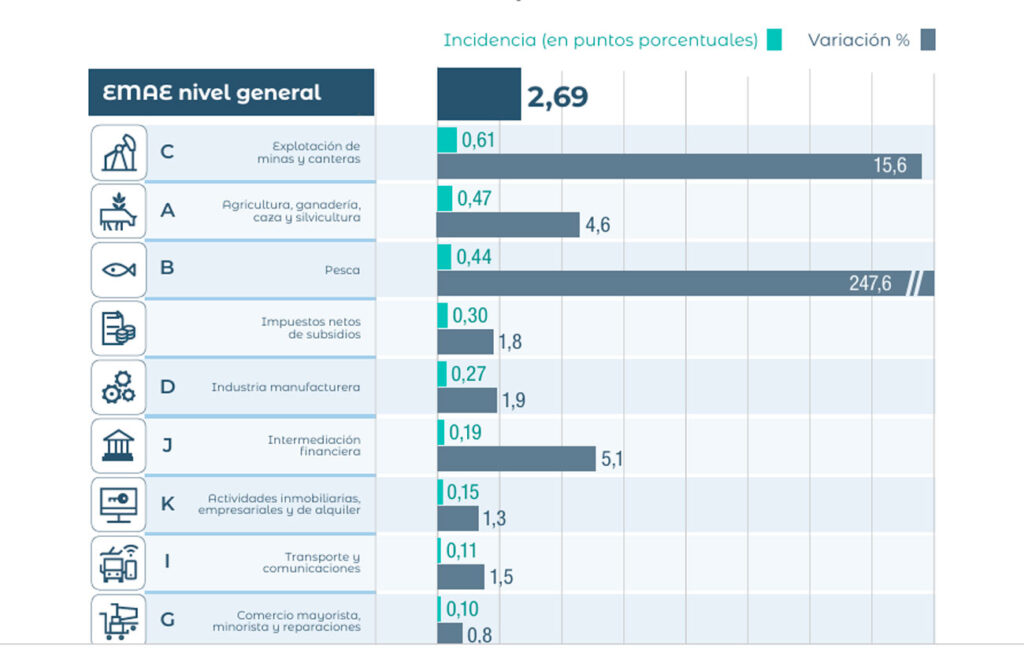
La actividad económica en Argentina creció en junio 0,8 por ciento respecto a mayo en la medición desestacionalizada y un 2,7% interanual (i.a.), pero cayó 0,9 por ciento en el segundo trimestre desestacionalizado, la primera contracción trimestral desde el segundo trimestre de 2024, según reveló el Instituto Nacional de Estadística y Censos (Indec) y la consultora Invecq.
“Aun así, el acumulado del primer semestre se mantiene positivo, con un crecimiento de 1,9% interanual (i.a)., en parte explicado por el efecto arrastre del último trimestre de 2025 y acompañado por el crecimiento del agro (+9,9% i.a.), que aportó 1,3 puntos porcentuales (p.p.) al crecimiento del semestre, y por la explotación de minas y canteras, que contribuyó con 0,7 p.p. (+14,4% i.a.).
El dato de junio evitó un cierre de trimestre más adverso. Tras caer 1,6% en abril y 0,6% en mayo, la economía rebotó 0,8% intermensual, “por encima de lo esperado”, recalcó el informe.
La composición del dato mostró que los sectores catalogados como “perdedores”, pero con mayor peso en el empleo (industria, construcción y comercio), mostraron variaciones positivas por primera vez en el trimestre. En la comparación interanual, 12 de los 15 sectores crecieron, y la industria, con +1,9% i.a., aportó crecimiento después de varios meses de restar.
Respecto a la construcción, el economista Marcos Cohen Arazi, de la Fundación Mediterránea-Ieral, sostuvo que el rubro sigue siendo “el principal foco de rezago de la economía”. “Luego de la fuerte caída registrada a comienzos de 2024 —solo superada por la observada durante la pandemia—, el sector no ha logrado recuperar dinamismo y permanece en niveles de actividad históricamente bajos. Tanto la actividad vinculada a obra pública como la asociada a obras privadas se vio resentida en el nuevo contexto macroeconómico, hasta el momento”, advirtió.
“De acuerdo con el Indicador Sintético de la actividad de la Construcción (Isac) acumula una caída del 20,2% desde noviembre 2023, reflejando un menor consumo de insumos en general. Por su parte, la generación de valor agregado en el sector presenta una merma acumulada de 11,3%. Se trata de mediciones relacionadas, aunque por construcción no coinciden tanto en nivel, pero sí en dinámica general”, añadió.
“Ganadores”
Invecq resaltó que el crecimiento interanual sigue mayormente traccionado por los sectores “ganadores”: explotación de minas y canteras fue la de mayor incidencia, con una variación de +15,6% i.a., seguida por agro (+4,6% i.a.), actividades intensivas en capital, generadoras de divisas y de baja absorción de empleo.
“La mejora de los sectores rezagados, en cambio, todavía es marginal y parte de niveles deprimidos, por lo que aporta más a la estabilización del piso que al ritmo de crecimiento”, indicó la consultora.
Crecimiento proyectado para 2026 en Argentina
Invecq proyectó para 2026 un crecimiento en torno al 2% o 2,5%, aunque sostuvo que “el sendero para alcanzarlo es exigente”. Así, señaló que para llegar al 2,5%, la actividad debería crecer en promedio 0,75% mensual entre julio y diciembre, frente a un primer semestre que promedió una caída de 0,2% mensual. A su vez, para alcanzar el 2% se requiere un crecimiento promedio de 0,5% mensual.
“Más desafiante aún luce el 2,7% proyectado por el Relevamiento de Expectativas de Mercado (REM) del BCRA, que supone un ritmo mensual de 0,85%. Si bien esperamos una mejora gradual durante la segunda mitad del año (de la mano de un salario real que se podría recuperar en el margen dada la desaceleración de la inflación y un crédito que empieza a recuperarse levemente), una aceleración de esta magnitud todavía no se observa en los indicadores de alta frecuencia”, destacó.
¿Y el crédito?
Para Invecq, la evolución del crédito será una variable “clave para determinar si la actividad logra despegar” en la segunda mitad del año. “Tras el estancamiento de comienzos de 2026, los préstamos al sector privado en pesos comenzaron a mostrar una recuperación en junio y julio, más marcada en empresas que en familias”, afirmó.
“Si esta tendencia se consolida, ayudada por el freno en la suba de la morosidad —cuyos indicadores adelantados ya muestran cierta moderación—, podría contribuir a sostener una recuperación gradual de la actividad en la segunda mitad del año y que el año cierre como estimamos en torno al 2/2,5%”, agregó.
Por su lado, el economista Cohen Arazi si bien opinó que “el conjunto de indicadores son favorables en las últimas mediciones”, no “alcanzan a compensar la falta de dinamismo reciente”.
“Los sectores dinámicos son escasos cuando se analizan las tendencias de los últimos meses y no alcanzan a compensar el magro desempeño de los que todavía manifiestan importantes rezagos. El desafío ya no parece ser solamente volver a crecer, sino lograr que el crecimiento se generalice entre sectores y tamaños de empresa”, dijo.
“Para ello, la agenda de reformas debe avanzar sobre los problemas de competitividad que todavía limitan la capacidad de respuesta de buena parte del aparato productivo”, concluyó.